Pe scurt, de la Ziarist
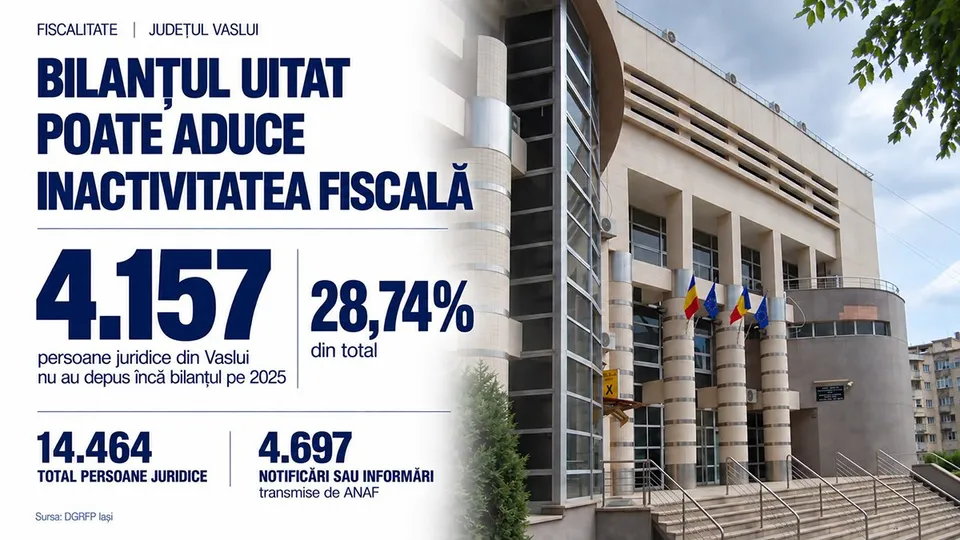
REZUMAT AI- Peste 4.100 de persoane juridice din Vaslui au situații financiare nedepuse pentru anul 2025, riscând declararea în inactivitate fiscală.
- Termenul de cinci luni pentru organizațiile nonprofit a expirat la 1 octombrie, iar pentru operatorii economici este estimat pentru 3 noiembrie.
- Noua legislație (Legea 239/2025) permite trecerea de la simpla sancțiune contabilă la declararea inactivității și, ulterior, la dizolvarea societății dacă nu se face reactivarea.
Conform datelor furnizate de Direcția Generală Regională a Finanțelor Publice Iași, 4.157 de persoane juridice din județul Vaslui nu au depus situațiile financiare pentru exercițiul 2025 la data ultimei centralizări. Din totalul de 14.464 de entități obligate la această raportare, 8.317 au respectat termenul legal, în timp ce 1.990 au depus documentele ulterior. Administrația fiscală a transmis deja 4.697 de notificări sau informări privind nedepunerea acestor situații financiare în județ.
Noul criteriu de inactivitate fiscală
Prin Legea nr. 239/2025, care modifică Codul de procedură fiscală, a fost introdus un nou criteriu pentru declararea inactivității fiscale. O persoană juridică poate fi declarată inactivă dacă nu își depune situațiile financiare anuale în termen de cinci luni de la împlinirea termenului legal de depunere. Pentru organizațiile nonprofit, acest termen de cinci luni a expirat la 1 octombrie 2026. Pentru operatorii economici, data indicată pentru împlinirea acestui interval este 3 noiembrie.
Consecințe juridice și fiscale
Potrivit sursei, declararea inactivității nu este automată, ci se realizează prin emiterea și comunicarea unei decizii de către autorități. Entitățile declarate inactive rămân supuse obligațiilor privind plata impozitelor și contribuțiilor, însă pot pierde dreptul de a deduce cheltuielile și TVA-ul aferent achizițiilor. De asemenea, partenerii comerciali care achiziționează bunuri de la firme inactive pot fi afectați prin pierderea dreptului de deducere. Dacă o persoană juridică declarată inactivă nu se reactivează în termen de un an, poate intra în procedura de dizolvare prevăzută de reglementările actuale.