Pe scurt, de la Ziarist
REZUMAT AI- Munca temporară de la distanță dintr-o altă țară poate impune companiilor obligații fiscale, sociale și riscul de a crea un sediu permanent.
- OCDE a actualizat Modelul de Convenție Fiscală în noiembrie 2025, oferind orientări despre munca transfrontalieră.
- Analiza riscurilor trebuie să includă nu doar durata șederii, ci și rolul angajatului și natura activităților desfășurate.
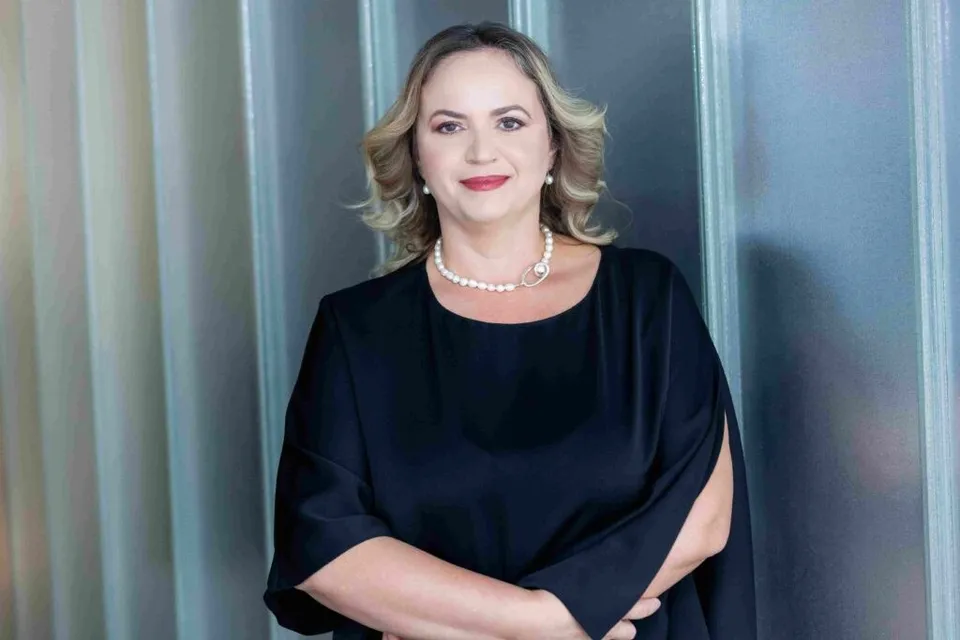
Munca de la distanță desfășurată temporar dintr-un alt stat poate genera obligații fiscale pentru companie, chiar dacă perioada este scurtă sau deplasarea a fost aprobată informal de un manager, conform analizei oferite de Claudia Sofianu, partener la EY România. Potrivit acesteia, astfel de situații pot implica probleme legate de impozitul pe venit, contribuțiile sociale, raportarea fiscală și, în anumite condiții, riscul de a crea un sediu permanent al companiei în țara respectivă. Claudia Sofianu a subliniat că aprobarea unui manager nu elimină necesitatea unei analize de conformitate.
Orientările OCDE privind munca transfrontalieră
Contextul internațional a fost influențat de actualizarea Modelului de Convenție Fiscală al OCDE, aprobată de Consiliul OCDE în noiembrie 2025. Organizația a introdus orientări privind situațiile în care munca de la distanță poate contribui la existența unui sediu permanent. Într-o analiză din mai 2026, OCDE a menționat că, în general, munca de acasă dintr-un alt stat pentru mai puțin de jumătate din timpul de lucru nu ar trebui să ducă, de la sine, la existența unui sediu permanent. Totuși, analiza trebuie să țină cont de circumstanțele concrete și de motivele comerciale ale activității.
Implicații multiple ale mobilității internaționale
Mobilitatea internațională poate afecta simultan mai multe domenii: fiscalitatea, securitatea socială, imigrația, procesele de payroll și dreptul muncii. EY recomandă companiilor să efectueze analize înainte ca angajații să plece, luând în considerare locația, durata, rolul angajatului și natura activităților. Reprezentantul EY a menționat că numărul de zile lucrate este doar un indicator și nu reprezintă un răspuns definitiv, fiind necesară evaluarea legăturii activității cu piața locală.